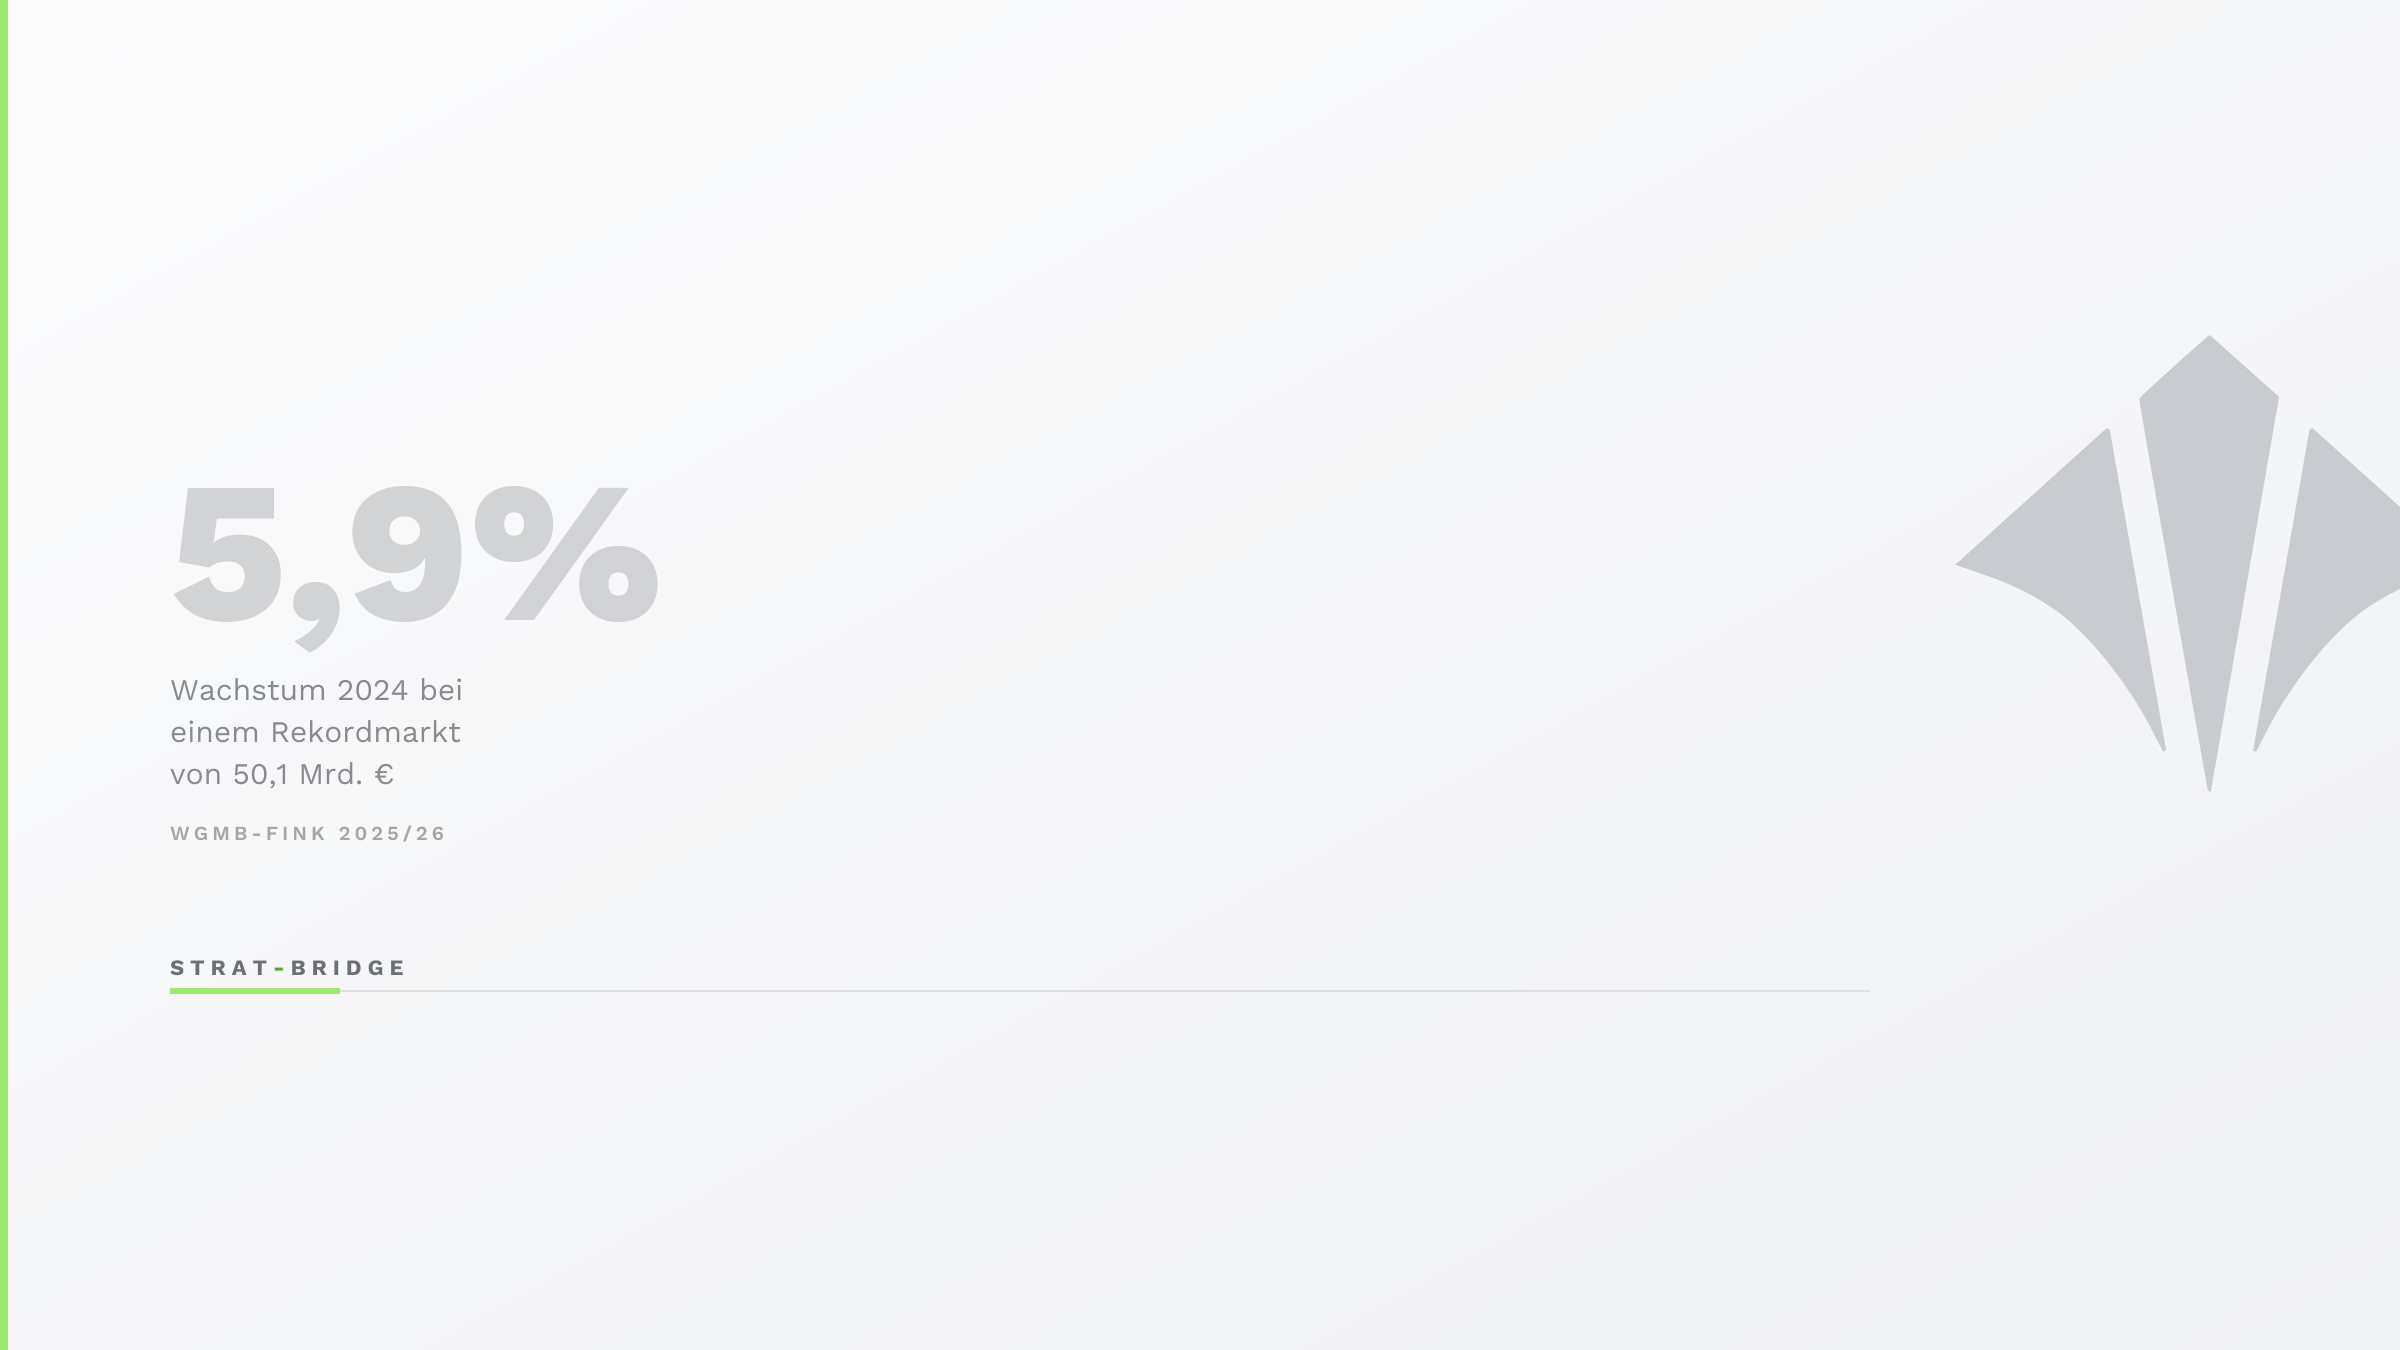
Der deutsche Beratungsmarkt erreichte 2024 einen Rekord von 50,1 Mrd. €. Das Wachstum fiel auf 5,9 %, den niedrigsten Wert seit Jahren. Die Botschaft der WGMB-Fink-Studie 2025/26 lautet aber nicht Niedergang, sondern Neustart.
Die Häuser werden an Profil, Umsetzung und Wettbewerbsfähigkeit gemessen. Wer sich anpasst, stärkt seine Position. Wer es nicht tut, verblasst.
Marktwachstum: vom Boom zur Konsolidierung
Nach Jahren zweistelligen Wachstums konsolidiert sich der Markt. Starke Häuser halten ihre Position, andere geraten unter Druck.
Budgets werden sorgfältiger vergeben und fließen nur in Projekte, die die Wettbewerbsfähigkeit klar stärken.
Das Volumenspiel ist vorbei. Wirkung zählt.
KI als Katalysator, nicht als Bedrohung: was mir Partner sagen
Generative KI ersetzt die Beratung nicht, aber sie legt die Latte höher. Kunden kaufen weiter Klarheit, Urteilsvermögen und Mobilisierung, tolerieren aber generische Foliensätze immer weniger.
Ein KI-Verantwortlicher einer Big-Four-Gesellschaft sagte mir: „Quick Wins sind ein Mythos.“ GenAI braucht oft Monate, um Wert zu zeigen, KI-Agenten oft Jahre, und echter Return on Investment entsteht erst, wenn sich Menschen, Prozesse und Daten anpassen. Der Hype verkauft Tempo. Die Umsetzung verlangt Geduld.
Ich habe auch mit einem MBB-Partner gesprochen, der GenAI-Programme leitet und rund 40 Implementierungen verantwortet hat. Seine Sicht: KI wird die Beratung nicht umbringen, aber die Pyramide stauchen, weil sie Junior-Analysen und Folienarbeit automatisiert. Die Häuser bewegen sich zu umsetzungsstarken Mandaten mit Fokus auf Wertrealisierung, in denen Partner, unterstützt von KI-Agenten, mehr Verantwortung übernehmen. Er glaubt, dass sein Haus bestehen wird, aber sein Betriebsmodell erneuern und offener und agiler mit neuer Technologie umgehen muss. Heute bremsen Governance und Bürokratie das Tempo.
Beide sehen Europa und besonders Deutschland bei der KI-Einführung deutlich vorsichtiger. Daraus entsteht kurzfristig eine große Chance für wendigere Häuser, Transformationen mit mehreren Anwendungsfällen zu führen und ihre Wirkung öffentlich zu zeigen.
Die Struktur des Markts verschiebt sich weiter
Operations bleibt mit 36 % das größte Segment, doch IT und Transformation wachsen am schnellsten. Strategie hält sich, steht aber unter Druck, weil Kunden Beratung erwarten, die in die Umsetzung eingebettet ist.
Die Industrie bleibt mit 30 % der Nachfrage der größte Abnehmer, doch am schnellsten wachsen Telekommunikation, IT und der öffentliche Sektor. Die Beratung verankert sich tiefer in der gesamten Wirtschaft.
Die Zufriedenheit erholt sich
Nach einem Einbruch 2023 hat sich die Kundenzufriedenheit erholt. 71 % der Führungskräfte bewerten Projekte heute als erfolgreich. Vorstände und Budgetverantwortliche sind am positivsten, Projektleiter bleiben kritischer.
Viele bevorzugen Herausforderer wie Oliver Wyman und EY-Parthenon, die als pragmatisch und umsetzungsorientiert gelten. Das Topmanagement zu gewinnen, reicht nicht mehr. Glaubwürdigkeit auf der Arbeitsebene ist ebenso wichtig.
Wettbewerbsfähigkeit als neue Währung
Neun von zehn Führungskräften nennen Wettbewerbsfähigkeit als Hauptgrund für den Einsatz von Beratern. Doch nur jedes vierte Projekt liefert einen messbaren Schub.
Gelingt es, sind die Effekte außergewöhnlich: ein EBIT-Plus von bis zum Zehnfachen der Honorare. Der Erfolg hängt an drei Hebeln: Orientierung (strategische Klarheit), Qualifizierung (operative Bereitschaft) und Mobilisierung (Menschen und Organisationen dazu bringen, anders zu handeln).
Mobilisierung ist am schwersten, und die meisten Häuser tun sich damit noch schwer.
Wem die Umsetzung zugetraut wird
McKinsey führt bei Operations, BCG bei Strategie, und beide dominieren die Transformation. Sie bleiben die Häuser, denen am meisten zugetraut wird, die deutsche Wettbewerbsfähigkeit zu stärken.
Doch Herausforderer besetzen scharfe Positionen: Arthur D. Little bei Technologie und Innovation, Bain bei M&A, Kearney bei Lieferketten, Simon-Kucher bei Pricing sowie AlixPartners und Alvarez & Marsal bei Restrukturierung.
Diese Nischen werden zur nächsten Welle der Differenzierung.
Transformation dreht sich um Menschen
Werkzeuge allein transformieren keine Organisationen. Kunden schätzen Berater, die Expertise, Empathie, Überzeugung, Präsenz und entschlossenes Handeln mitbringen. McKinsey und BCG schneiden durchweg stark ab.
Oliver Wyman wird für Empathie gelobt, Alvarez & Marsal für Tatkraft. In einem Markt, der von Technologie besessen ist, erinnern Kunden die Häuser daran, dass menschliche Qualitäten weiter zählen.
Umsetzung ist die einzige Währung
Bei der Wahl einer Beratung übertrifft ein Faktor alle anderen: die Umsetzung. Kunden wollen Ergebnisse, die in der Praxis funktionieren.
Vordenkerrolle und Branchenexpertise zählen weiter, der Preis landet aber auf dem letzten Platz. Beratungen werden nicht mehr an der Raffinesse ihrer Folien gemessen, sondern an den Ergebnissen, die sie liefern.
Das größere Bild
Die WGMB-Fink-Studie macht es deutlich: Die Beratung schrumpft nicht. Sie schärft sich. Das nächste Kapitel gehört Häusern, die Klarheit mit Umsetzung und Profil mit messbarer Wettbewerbsfähigkeit verbinden.
Für die Häuser ist Wirkung keine Option mehr. Für Führungskräfte lohnt sich Beratung weiterhin, vor allem gemessen an Wettbewerbsfähigkeit und Ergebnissen.
Weiterlesen bei Strat-Bridge
- Der leise Neustart des deutschen BeratungsmarktsDer deutsche Beratungsmarkt hat sich von Wachstum auf Krise umgestellt. Insolvenzen und komplexe Refinanzierungen verändern, wo die Nachfrage…
- Der deutsche Beratungsmarkt spaltet sichDie Lünendonk-Liste 2025 zeigt einen gespaltenen deutschen Beratungsmarkt: Das Wachstum lässt nach, Private Equity beschleunigt die Konsolidierung.
- Das Handelsblatt-Beraterranking 2025Das Handelsblatt-Ranking 2025 zeigt, was sich in Deutschland bewegt: Spezialisten steigen auf, Reputation gerät unter Druck, Führung bleibt…
Mit Strat-Bridge arbeiten