Kurzfassung: Die Lünendonk-Liste 2026 zeigt: Der deutsche Beratungsmarkt verlangsamt sich nicht einfach, er teilt sich. Das durchschnittliche Wachstum hat nachgelassen, doch die wachsende Lücke zwischen den stärksten und schwächsten Häusern belohnt Spezialkompetenz, kommerzielle Disziplin und Führung. KI und Restrukturierung sind die wichtigsten Treiber der Nachfrage, doch viele Häuser tun sich trotz breiter Nutzung schwer, KI zu monetarisieren. Zugleich ist die Partner-Nachfolge zu einer der größten strategischen Herausforderungen der Branche geworden. Über den Erfolg im nächsten Jahrzehnt entscheidet Führung, nicht Technologie allein.
Der deutsche Beratungsmarkt verlangsamt sich nicht. Er trennt sich.
Das durchschnittliche Wachstum hat sich verlangsamt. Der Markt nicht.
Das ist die eigentliche Geschichte hinter der diesjährigen Lünendonk-Rangliste des deutschen Beratungsmarkts.
Beratungen mit Hauptsitz in Deutschland wuchsen 2025 im Schnitt um 4,1 %, die größten internationalen Häuser um 3,0 %. Auf den ersten Blick wirkt das wie ein Markt, der nach mehreren Jahren außergewöhnlichen Wachstums an Schwung verliert. Doch Durchschnittswerte führen zunehmend in die Irre. Darunter liegt ein Markt, der wettbewerbsintensiver, spezialisierter und wählerischer wird. Manche Häuser schrumpften deutlich, andere wuchsen um mehr als 25 %. Die Branche bewegt sich nicht mehr im Gleichschritt. Sie belohnt Häuser mit den richtigen Fähigkeiten, Branchen und Führungskräften und legt offen, wer sich noch auf das Beratungsmodell von gestern verlässt.
Die Frage ist nicht mehr, ob die Beratung wächst.
Sondern warum manche Häuser im selben wirtschaftlichen Umfeld weiter vorne liegen, während andere kämpfen.
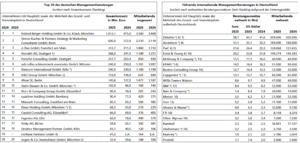
Lünendonk-Liste 2026: Rangliste der deutschen Managementberatungen
Die Durchschnitte verdecken eine wachsende Lücke
Die Verlangsamung erzählt nur einen Teil der Geschichte. Aufschlussreicher ist die wachsende Streuung zwischen den Häusern. Die Beratung wird zu einem Markt mit Gewinnern und Verlierern, statt eines Markts, in dem steigende Nachfrage alle gleichermaßen trägt. Das spiegelt ein verändertes Kaufverhalten. Unternehmen gehen gezielter mit Beratungsbudgets um, konzentrieren sich auf Projekte mit klarer kommerzieller Wirkung und verschieben oder streichen breitere Transformationsvorhaben. Spezialkompetenz und eine klare Positionierung zählen mehr denn je.
Kunden kaufen anders
Eine der klarsten Botschaften der diesjährigen Studie ist, wo sich die Nachfrage bündelt. Künstliche Intelligenz und Restrukturierung sind die beiden wichtigsten Wachstumstreiber im deutschen Beratungsmarkt. Sie wirken wie unterschiedliche Arten von Arbeit, folgen aber demselben Ziel: messbaren Geschäftsergebnissen. Vorstände investieren in KI, um Produktivität zu steigern und Betriebsmodelle neu zu gestalten. Restrukturierungsprogramme zielen auf Profitabilität, Kostensenkung und einfachere Organisationen. In beiden Fällen erwarten Kunden von der Beratung zunehmend messbare finanzielle Wirkung statt reiner Empfehlungen.
Denselben Trend sehen wir in der Executive Search. Die Nachfrage nach Führungskräften für Performance-Improvement- und Value-Creation-Practices ist im vergangenen Jahr deutlich gestiegen, weil Häuser EBITDA-Verbesserung, operative Effizienz und Kostentransformation in den Vordergrund stellen. Bei den Branchen zeigt sich ein ähnliches Bild: Verteidigung, kritische Infrastruktur und Energie ziehen weiter Investitionen an, während geopolitische Prioritäten Europas Volkswirtschaften verändern.
Die Restrukturierung ist zurück
Das Comeback der Restrukturierung verdient eigene Aufmerksamkeit. Nach mehreren Jahren, die von digitaler Transformation und ESG-Programmen geprägt waren, hat die wirtschaftliche Unsicherheit die operative Leistung wieder ganz oben auf die Agenda der Vorstände gesetzt. Unternehmen stellen wieder Grundsatzfragen zu Kostenstrukturen, Portfolio, Betriebsmodell und Kapitalallokation.
Dieses Umfeld begünstigt Häuser mit tiefer Restrukturierungserfahrung. Spezialisten wie Alvarez & Marsal und AlixPartners sind besonders gut aufgestellt, weil Unternehmen Berater suchen, die messbare finanzielle Ergebnisse liefern, statt nur Probleme zu diagnostizieren. Es erklärt auch, warum Beratungen mit starker Performance-Improvement-Kompetenz sich in der Regel als widerstandsfähiger erwiesen haben als Häuser mit breiten Transformationsportfolios.
KI hat ein kommerzielles Problem geschaffen
Künstliche Intelligenz bleibt der prägende Technologietrend. Doch eine Zahl aus dem Bericht verdient mehr Aufmerksamkeit, als sie bekommen hat: Trotz breiter KI-Nutzung sank der Umsatz pro Berater in weiten Teilen des Markts. Nur die größten Häuser bildeten eine Ausnahme.
Das deutet darauf hin, dass das kommerzielle Modell der Branche nicht mit ihrem Liefermodell Schritt gehalten hat. Berater werden produktiver, doch viele Häuser setzen diese Produktivität noch nicht in bessere Wirtschaftlichkeit um. Fast die Hälfte der Beratungen gibt zudem an, dass KI ihre Preise nicht verändert hat. Kunden erwarten KI-gestützte Lieferung zunehmend als Teil der Leistung, nicht als Premium. Der nächste Wettbewerbsvorteil entsteht deshalb kaum durch den bloßen Einsatz von KI. Er entsteht dadurch, KI-gestützte Arbeit besser zu verpacken, zu bepreisen und zu vermarkten.
Der größte Engpass der Beratung ist nicht die Technologie
Für mich hat die wichtigste Erkenntnis des diesjährigen Berichts nichts mit KI zu tun.
Laut Lünendonk nennen 58 % der Beratungen die Partner-Nachfolge als ihre größte organisatorische Herausforderung.
Das verdient mehr Aufmerksamkeit als eine weitere Technologiedebatte. Je mehr Lieferarbeit KI automatisiert, desto stärker verschiebt sich der Wettbewerbsvorteil zu Fähigkeiten, die schwer zu kopieren sind: vertrauensvolle Kundenbeziehungen, kommerzielles Urteilsvermögen, Problemrahmung und die Fähigkeit, transformative Mandate zu akquirieren. KI verbessert Analyse und Umsetzung. Die Glaubwürdigkeit, die man braucht, um CEOs und Vorstände in Momenten strategischer Unsicherheit zu beraten, ersetzt sie nicht.
KI könnte die Bedeutung der Senior-Führung sogar erhöhen. Beratungen suchen nicht mehr einfach erfahrene Berater. Sie suchen Partner, die kommerzielles Urteilsvermögen, Branchenexpertise und KI-gestützte Lieferung zu einem überzeugenden Angebot für Kunden verbinden.
Eigentum verändert den Markt
Technologie ist nicht die einzige Kraft, die die Beratung verändert. Auch die Eigentümerstrukturen wandeln sich. Acht der 20 größten Beratungen in Deutschland sind inzwischen Private-Equity-finanziert, ein Trend, der sich in den vergangenen Jahren beschleunigt hat.
Private Equity bringt mehr Zugang zu Kapital, Akquisitionskraft und operative Disziplin. Es hilft, größere, spezialisierte Beratungsplattformen aufzubauen, die international konkurrieren können, und beschleunigt die Konsolidierung im Mittelstandssegment. Beratung wird zunehmend zu einer investierbaren Anlageklasse, und dieser Wandel dürfte sich fortsetzen, weil Häuser in wachstumsstarken Spezialmärkten Größe suchen.
Wir brauchen vielleicht neue Maßstäbe für Erfolg
Umsatzranglisten bleiben wertvoll, beschreiben aber zunehmend, wo Häuser herkommen, nicht wohin sie gehen. Künftige Ranglisten könnten mehr aussagen, wenn sie Umsatz pro Partner, organisches Wachstum, Umsatz mit Bestandskunden, KI-gestützten Umsatz und die Fähigkeit messen, Senior-Führungskräfte zu gewinnen und zu halten. Diese Kennzahlen zeigen die langfristige Wettbewerbsstärke klarer als der Umsatz allein.
Die Häuser, die im nächsten Jahrzehnt vorne liegen, werden nicht einfach bessere KI einsetzen oder mehr Zukäufe abschließen. Sie werden KI besser kommerzialisieren, herausragende Partner gewinnen und beides in messbare Kundenergebnisse übersetzen. Das ist die eigentliche Lehre aus den diesjährigen Ranglisten, und es ist ein deutlich schwerer aufzubauender Wettbewerbsvorteil.
Zum Schluss
Die vielleicht wichtigste Lehre der diesjährigen Ranglisten: Beratungen konkurrieren nicht mehr allein über Größe. Die Häuser, die im nächsten Jahrzehnt vorne liegen, verbinden drei Fähigkeiten: KI zu kommerzialisieren, herausragende Führungskräfte zu gewinnen und die Disziplin, messbare Geschäftsergebnisse zu liefern. Technologie mag den Wandel beschleunigen, doch Führung bleibt die entscheidende Quelle des Wettbewerbsvorteils in der Branche.
Weiterlesen bei Strat-Bridge
- Der deutsche Beratungsmarkt wächst weiterDer deutsche Beratungsmarkt wächst auf 51,5 Mrd. €. Die größere Geschichte: Wie KI Geschäftsmodelle, Preise und Führung in…
- Der deutsche Beratungsmarkt ordnet sich neuDie Hidden Champions 2026/27 zeigen, wohin das Vertrauen im deutschen Beratungsmarkt wandert: weg vom Generalisten, hin zu Umsetzung…
- Restrukturierung ist das neue Zentrum der BeratungDer Restrukturierungszyklus beschleunigt sich in Deutschland und Großbritannien. AlixPartners, FTI-Andersch, A&M und Roland Berger melden Wachstum.
Mit Strat-Bridge arbeiten