Kurzfassung: Der deutsche Beratungsmarkt schrumpft nicht. Er verteilt Vertrauen neu, hin zu Häusern, die Urteilsvermögen, Branchentiefe und Umsetzung unter Druck verbinden. Diese Verschiebung erklärt das Kaufverhalten der Kunden ebenso wie die aktuellen Wechsel auf Senior-Ebene.
Hidden Champions des Beratungsmarkts 2026/27
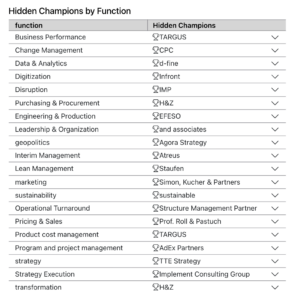
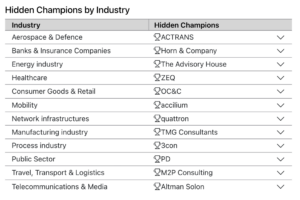
Zur Executive Summary der Studie und zum Hidden-Champions-Ranking 2026/27
Warum Deutschland das richtige Fallbeispiel ist
Eine Beobachtung aus unserer Arbeit in ganz Europa: Deutschland bringt stärkere Beratungsboutiquen hervor als die meisten Märkte.
Das liegt nicht an einem anderen Geschmack. Es liegt daran, dass deutsche Kunden tendenziell
- industrieller und anlagenintensiver sind,
- stärker geopolitischen, Energie- und Lieferkettenrisiken ausgesetzt sind,
- Beratungsleistungen disziplinierter einkaufen.
Wenn der Druck steigt, sinkt die Toleranz für Abstraktion.
Damit ist Deutschland ein gutes Fallbeispiel dafür, was Kunden 2026 tatsächlich kaufen: keine Strategie als Wunschbild, sondern Entscheidungsklarheit und Sicherheit in der Umsetzung.
⸻
Was die Hidden-Champions-Daten wirklich zeigen
Die Studie „Hidden Champions des Beratungsmarktes 2026/27“ von Capital und WGMB bestätigt, was wir jede Woche in laufenden Mandaten sehen.
Die wichtigsten Ergebnisse:
- 9 von 10 Kunden nennen als wichtigste Erwartung, ihre Wettbewerbsfähigkeit zu stabilisieren oder wiederherzustellen.
- Rund 30 Spezialberatungen schneiden bei der Kundenzufriedenheit in Dutzenden Kategorien besser ab als McKinsey, BCG und Bain.
- Diese Häuser werden immer wieder in kritischen Situationen gewählt: Krisen, Restrukturierungen, geopolitische Risiken, Verteidigung, Energiewende, Mobilität und digitale Umsetzung.
- Strategie allein sichert keine Folgemandate mehr. Umsetzungsstärke schon.
Wichtig: Das Ranking beruht nicht auf Selbstauskünften, sondern auf dem Feedback von mehr als 1.000 CEOs, Aufsichtsräten und Projektverantwortlichen.
Das zählt.
⸻
Das ist kein Abschwung. Beratungswert wird neu bepreist.
Häufig wird das als zyklische Abkühlung gelesen. Das ist es nicht.
Wir erleben eine Neubewertung von Beratungsleistung.
Kunden kaufen nicht
- mehr Frameworks,
- größere Teams,
- längere Studien.
Sie kaufen
- weniger, aber klarere Entscheidungen,
- schnellere Mobilisierung,
- Verantwortung auf Senior-Ebene.
Das deckt sich mit früheren Strat-Bridge-Analysen zu
- der wachsenden Umsetzungsprämie in der Beratung,
- der Verschiebung von Wachstumsnarrativen zu Resilienz und Wettbewerbsfähigkeit,
- und dazu, warum mittelgroße Generalisten strukturell unter Druck geraten.
⸻
Warum sich das gerade jetzt verschiebt
1. Unsicherheit ist strukturell geworden, nicht episodisch
Unternehmen bewältigen keine einzelnen Schocks mehr. Sie arbeiten unter dauerhafter Unsicherheit:
- geopolitische Eskalation
- Fragmentierung des Handels
- Aufrüstung
- Energiewende
- Umbrüche durch KI und Technologie
In diesem Umfeld veraltet Optimierungsarbeit schnell.
Kunden wollen Berater, die Führungsteams Orientierung geben, statt Debatten zu verlängern.
⸻
2. Umsetzung ist zur strategischen Fähigkeit geworden
Eines der klarsten Signale aus dem Capital-Artikel und den Hidden-Champions-Daten lautet:
Über Umsetzung reduzieren Vorstände das Risiko ihrer Entscheidungen.
Umsetzung ist keine nachgelagerte Lieferung mehr. Sie ist Teil der Strategie.
Das spiegelt, was wir bei Strat-Bridge bereits beschrieben haben:
- Restrukturierung wird zum Gravitationszentrum der Beratung,
- umsetzungsstarke Häuser schlagen reine Strategiemodelle.
⸻
3. Branchenkenntnis schlägt funktionale Exzellenz
Die am schnellsten aufsteigenden Hidden Champions definieren sich nicht über Funktionen.
Sie definieren sich über Problemfelder:
- Geopolitik und politische Risiken
- Luft- und Raumfahrt sowie Verteidigung
- Mobilitäts-Ökosysteme
- Energie und Infrastruktur
- Turnaround und Restrukturierung
In diesen Feldern gewinnen Berater, die verstehen:
- regulatorische Realität
- Kapitalzyklen
- Engpässe am Arbeitsmarkt
- operative Wirtschaftlichkeit
Generische Transformations-Playbooks tun sich hier schwer.
⸻
4. Die Mitte des Beratungsmarkts ist exponiert
Es bildet sich eine strukturelle Klemme.
Häusern ohne
- globale Größe oder
- scharfe Spezialisierung
fällt es schwerer, Honorare und Relevanz zu rechtfertigen.
Das passt zu früheren Strat-Bridge-Kommentaren dazu,
- warum mittelgroße Generalisten im Wettbewerb kämpfen,
- warum die Partner-Fluktuation auf diesen Plattformen zunimmt.
Deutschland zeigt das nur früher, weil Kunden disziplinierter einkaufen.
⸻
5. Fähigkeitsaufbau gehört zum Leistungsversprechen
Ein feiner, aber wichtiger Punkt aus den Capital-Interviews:
Die vertrauenswürdigsten Berater hinterlassen stärkere interne Teams.
Kunden bevorzugen zunehmend Häuser, die
- Wissen übertragen,
- Entscheidungsrechte klären,
- den internen Arbeitsrhythmus verbessern.
Abhängigkeitsmodelle stehen auf dem Prüfstand.
⸻
6. Preissetzungsmacht wandert von der Marke zum Nachweis
Honorare werden weiter gezahlt, aber aus anderen Gründen.
Kunden zahlen für
- Senior-Zeit,
- Verantwortung,
- klare Ergebnisverantwortung.
Sie wehren sich gegen
- pyramidenlastige Lieferung,
- Junior-Hebel ohne Kontext,
- abstrakte Workstreams.
Das wirkt sich direkt auf Betriebsmodelle und die Wirtschaftlichkeit von Talenten aus.
⸻
Was das über Partner-Wechsel erklärt
Diese Dynamik erklärt das Wechselmuster auf Partner-Ebene, das wir in Deutschland und der DACH-Region sehen.
Senior-Führungskräfte wählen
- Einfluss statt interner Politik,
- Kontrolle statt Ausuferung,
- Tiefe statt Größe.
Das richtet sich nicht gegen MBB. Es ist eine rationale Antwort darauf, wo Autorität, Vertrauen und Wirkung heute liegen.
⸻
Die eigentliche Erkenntnis
Zusammen zeigen diese Signale eine strukturelle Umverteilung von Vertrauen, keinen kurzfristigen Zyklus.
Deutschland schrumpft als Beratungsmarkt nicht.
Es zeigt früher als die meisten Märkte, wie Kunden Wert neu definieren.
Und Europas Märkte folgen Deutschland in der Regel.
⸻
Fußnote: Alle Gewinner (herzlichen Glückwunsch):
CPC | d-fine | Infront | IMP | H&Z | EFESO | and associates | Agora Strategy | Atreus | Staufen | Simon, Kucher & Partners | sustainable | Structure Management Partner | Prof. Roll & Pastuch | TARGUS | AdEx Partners | TTE Strategy | Implement Consulting Group | ACTRANS | Horn & Company | The Advisory House | ZEQ | OC&C | accilium | quattron | TMG Consultants | 3con | PD | M2P Consulting | Altman Solon
Weiterlesen bei Strat-Bridge
- Der deutsche Beratungsmarkt wächst weiterDer deutsche Beratungsmarkt wächst auf 51,5 Mrd. €. Die größere Geschichte: Wie KI Geschäftsmodelle, Preise und Führung in…
- MHP-Verkauf: Der eigentliche Test beginnt 2031MHP-Verkauf: TCS zahlt 320 Mio. € und erhält einen 1,25-Mrd.-€-Vertrag mit Porsche. Der Test: ein Geschäft jenseits von…
- Restrukturierung ist das neue Zentrum der BeratungDer Restrukturierungszyklus beschleunigt sich in Deutschland und Großbritannien. AlixPartners, FTI-Andersch, A&M und Roland Berger melden Wachstum.
Mit Strat-Bridge arbeiten